


L’ingegneria finanziaria è ricca di terminologie complesse, nuove classificazioni e prodotti che possono facilmente disorientare sia i risparmiatori che i professionisti del settore. Oggi semplifichiamo uno dei concetti base della finanza: le obbligazioni. Vediamo cosa sono e come funzionano, per aiutarti a comprendere meglio questo tipo di investimento.
Obbligazioni: Cosa sono?
Questi titoli conferiscono all’acquirente (investitore privato o gestore professionale che sia) il diritto a ricevere, alla scadenza definita nel titolo, il rimborso della somma versata e, durante la vita del titolo o al momento del suo rimborso, una remunerazione a titolo di interesse (la famosa cedola). Pertanto chi compra è il creditore, chi vende è il debitore.
Principali tipologie di obbligazioni
La classificazione delle obbligazioni può avvenire in base al tipo di emittente, cioè chi emette il debito:
- Titoli di Stato: Obbligazioni emesse da uno Stato.
- Corporate Bond: Obbligazioni emesse da una società.
- Obbligazioni sovranazionali o Supranational Bond: Obbligazioni emesse da organismi sovranazionali come la BEI (Banca Europea degli Investimenti) o la Banca Mondiale
Tipi di remunerazione: Cedola fissa, variabile o zero coupon
Un’altra importante distinzione tra le obbligazioni riguarda il tipo di remunerazione offerta, ovvero la modalità con cui viene pagata la cedola:
- a cedola fissa => a scadenze stabilite viene corrisposto un interesse fissato nel contratto;
- a cedola variabile o indicizzate => l’interesse corrisposto varia in funzione di un indicatore come un tasso di interesse (ad esempio Euribor), l’andamento di un listino azionario o di cambi valutari, etc
- senza cedola o zero coupon => le emissioni vengono vendute sotto il prezzo di rimborso e la differenza fra il capitale restituito e quello sottoscritto costituisce il corrispettivo del rischio.
Vi sono poi altre caratteristiche (rating dell’emittente, convertibili, cum warrant, subordinate, green, sustainable, ibride, inflation linked, Paesi emergenti, etc), ma saranno oggetto di prossimi approfondimenti
Obbligazioni: vantaggi e rischi
Tornando a noi, quando si compra un’obbligazione, si compra una parte del debito di uno stato o di una società, quindi è molto importante capire il rischio di insolvenza cui si va incontro e se la remunerazione di questo rischio è adeguata al grado di rischio che si corre. Questo perché il rischio è insito nella vita e in tutte le attività umane, ne varia solo il livello. Pertanto non dite più “non voglio correre rischi”, bensì “quale livello di rischio corro o sono disposto a sopportare”.
Esistono altri fattori esogeni alle qualità dell’emittente di obbligazioni (soprattutto quelle a tasso fisso) che influiscono sul valore dei nostri investimenti, ovvero le decisioni delle Banche Centrali in materia di tassi di interesse e gli accadimenti internazionali. Se sui secondi abbiamo poche possibilità di intervenire come singoli, più facile è analizzare cosa succede nel primo caso.
Quando la BCE decide di aumentare i tassi di interesse (come successo in maniera mai vista prima nel 2022), i prezzi delle obbligazioni esistenti scendono poiché gli investitori si aspettano che le nuove emissioni avranno rendimenti cedolari più elevati e “compensano” in questa maniera il valore dei titoli in possesso o che vanno a comprare sul mercato.
Analogamente, quando la BCE taglia i tassi di interesse, i prezzi dei titoli sul mercato salgono per “compensare” le cedole dei titoli di emissione successiva.
Durante la vita delle obbligazioni, quindi, è naturale vedere oscillazioni nei prezzi più o meno marcate. Ecco qua sotto un esempio fatto col BTP, tasso 3,85%, scadenza settembre 2049:
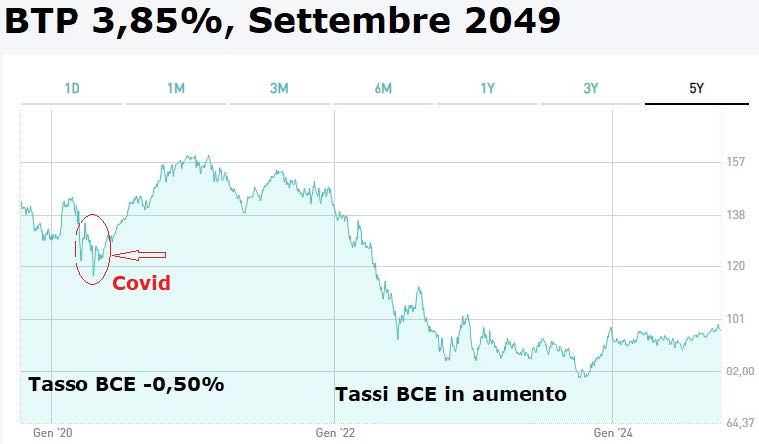
emesso al prezzo di 100 (che sarà quello di rimborso) a settembre 2018, il prezzo è salito sino a superare il livello 157 nel 2021, per poi scendere precipitosamente sotto quota 82 nel 2023 (onda lunga dei rialzi dei tassi di interesse) e tornare a salire per effetto delle decisioni di ribasso dei tassi di interesse. Chi lo detiene in portafoglio dall’inizio senza guardarlo più, non si è accorto né del +57% in tre anni e neppure del -20% a fine 2023 (ma che dai massimi significa anche un -49%!), ha solo percepito la cedola che veniva corrisposta sul suo conto corrente.
Chi lo avesse acquistato anche solo al prezzo di 120, oggi continua a percepire la cedola del 3,85% lorda, ma in conto capitale è ancora in perdita di circa il 19%.
In qualunque caso, a settembre 2049 a ciascun investitore il BTP verrà rimborsato a 100.
Certo, è un esempio appositamente estremizzato per far meglio comprendere cosa aspettarsi da un investimento in obbligazioni: tanto maggiore è la data di rimborso, tanto più ampie saranno le oscillazioni che si avranno nel durante, oscillazioni che diventeranno sempre meno evidenti approssimandosi alla data del rimborso del capitale.
Diversificazione: Il miglior ammortizzatore di rischi
Investire in un paniere altamente diversificato per scadenze ed emittenti, come nei fondi comuni d’investimento, consente di ridurre significativamente i rischi di default di un emittente, di oscillazioni eccessivamente marcate (perchè i gestori professionali hanno strumenti che possono incidere in questo fenomeno), di accedere ad obbligazioni precluse al retail, fermo restando che non potranno mai essere immuni dalle decisioni delle Banche Centrali.
In un prossimo articolo affronteremo altre questioni relative all’affascinante e complesso mondo delle obbligazioni.
