Green Bonds (o Obbligazioni Verdi) sono strumenti finanziari emessi da organismi pubblici o privati per finanziari progetti aventi caratteristiche di sostenibilità ambientale, come il risparmio energetico, la produzione di energia sostenibile, il trattamento dell’acqua e dei rifiuti, la prevenzione e controllo dell’inquinamento, le infrastrutture per trasporti a minor impatto sull’ambiente come ad esempio le ferrovie, l’edilizia eco-compatibile, l’uso sostenibile dei terreni ed altro ancora.
Ecco un breve video (in inglese) di introduzione:
Il primo Green Bond fu emesso il 4 luglio 2007 dalla BEI (la Banca europea degli investimenti) e fu inventato dall’italiano, Aldo Romani, attuale capo del funding sostenibilita della BEI, e da allora vi è stato un crescendo di emissioni anche da parte di soggetti privati, comprese le grandi imprese dei paesi emergenti, in particolare India e Cina. In Italia il primo green bond è stato emesso nel 2014 dalla multiutility Hera, seguita da Enel, Cdp e Ferrovie Dello Stato.
E attenzione al Recovery Plan dell’UE da 750 miliardi di euro, di cui almeno un terzo potrebbe essere rappresentato da “spesa verde” a basso rischio. Insomma, il mercato dei green bond potrebbe crescere a un ritmo ancora maggiore nel mondo post-COVID.
Al momento non esiste uno standard globale per certificare come “verde” un particolare bond, per cui si seguono le linee guida elaborate dall’International Capital Market Association (ICMA) che stabiliscono quattro princìpi da seguire:
1) chi emette un titolo deve identificare con chiarezza la destinazione dei proventi;
2) deve seguire alcuni procedimenti particolari nella valutazione e selezione dei progetti, che devono rientrare in un elenco di categorie;
3) deve garantire la massima trasparenza nel comunicare la gestione dei proventi;
4) devono essere resi disponibili dei report per mantenere aggiornati gli investitori sull’avanzamento dei progetti finanziati.
L’ICMA fornisce anche indicazioni sulle tematiche ambientali finanziabili, ma la lista tuttavia è puramente esemplificativa e non esaustiva. Infatti, in caso di mancato rispetto dei princìpi negli anni successivi l’emissione non sono previste sanzioni, se non quelle reputazionali date dal mercato stesso.
In aggiunta a questi principi, Borsa Italiana richiede che le “obbligazioni verdi” siano certificate da un soggetto terzo indipendente, che attesti l’ammissibilità del progetto sottostante e periodicamente (almeno ogni anno) fornisca informativa sullo stato di avanzamento dello stesso.
Green Bonds, Social Bonds, Sustainability Bonds
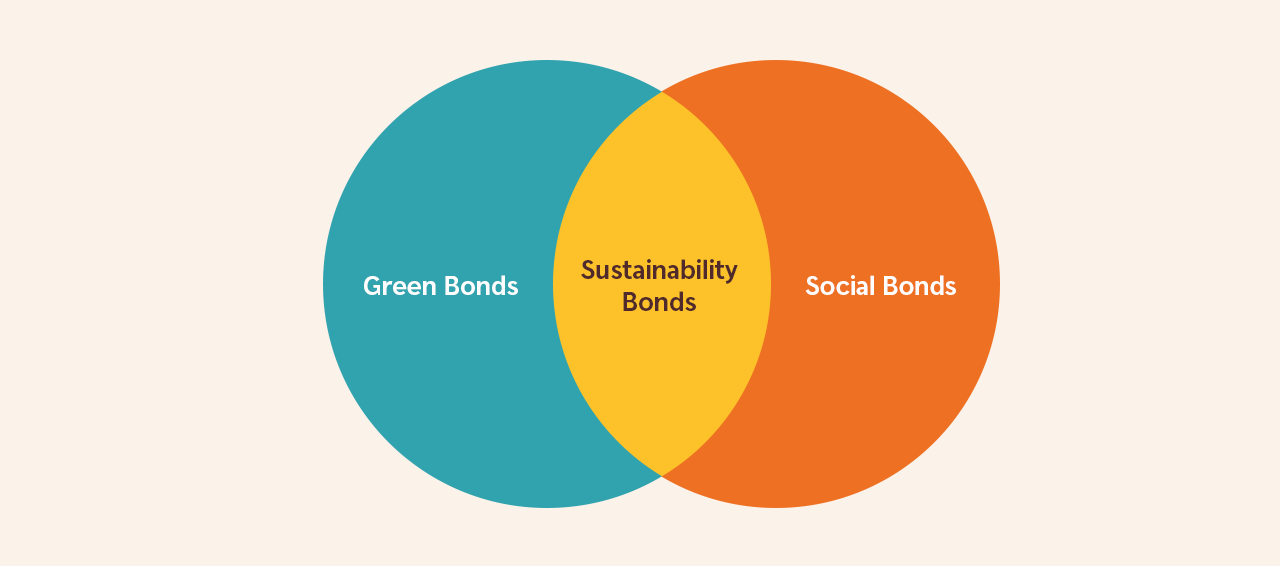
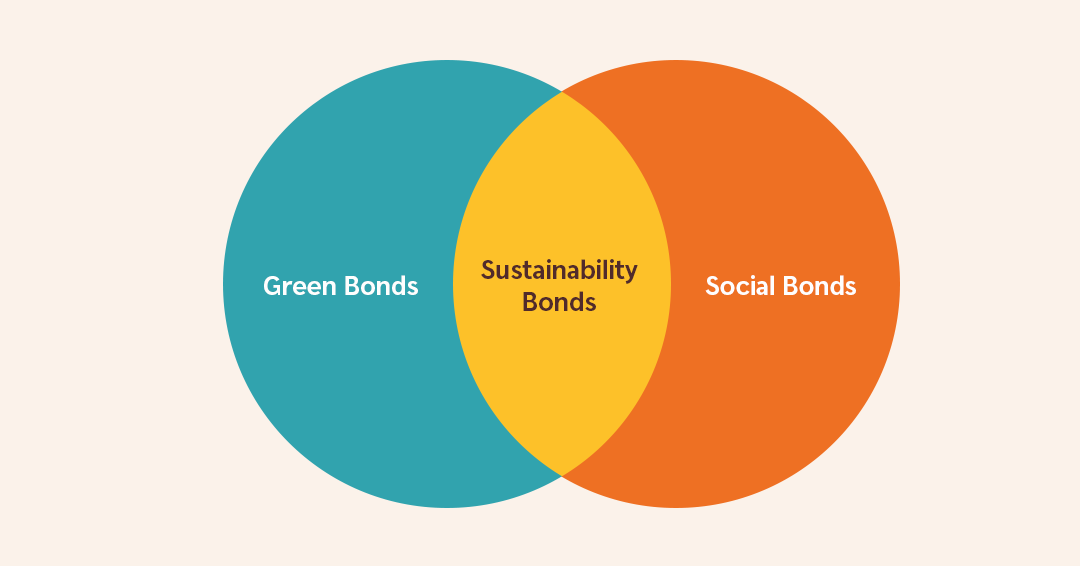
Da non confondere i Green Bonds coi Social Bonds ed i Sustainability Bonds: i Social Bonds sono un prestito obbligazionario finalizzato al sostegno di iniziative di elevato interesse sociale coniugando obiettivi economici individuali (ottenere un’adeguata remunerazione dell’investimento) con quelli valoriali di interesse generale (favorire la realizzazione di iniziative che creano valore per la società). I Sustainability Bonds, invece, offrono ai risparmiatori la possibilità di accostare i propri obiettivi finanziari con quelli di sostenibilità sociale e ambientale, per sostenere progetti sostenibili nei paesi membri beneficiari. Questi progetti possono riguardare la riduzione della povertà e lo sviluppo di diversi settori (istruzione, sanità, agricoltura e infrastrutture, ad esempio).
Greenwashing
Ok, ma oltre a far bene al pianeta, queste obbligazioni rendono anche al mio portafoglio?
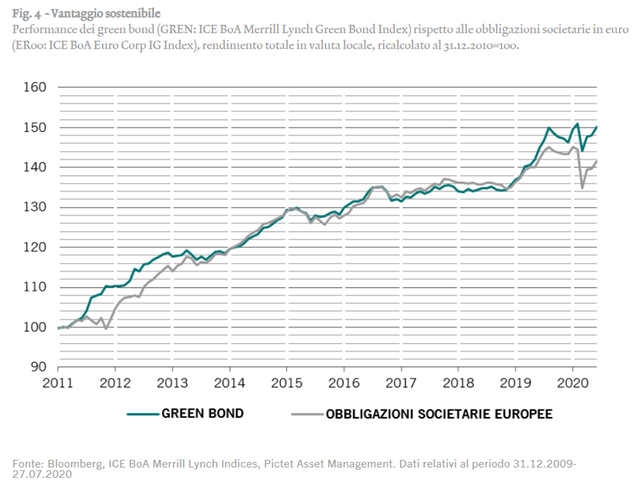
Rendimenti più elevati e maggiore resilienza alla crisi sono legati da un lato alla natura stessa degli emittenti: tipicamente, realtà solide, con una buona governance e con piani di crescita di medio-lungo periodo, e dunque adatte a gestire una crisi al di là del loro essere “verdi”. Dall’altro lato entrano in gioco gli investitori: parliamo in linea di massima di investitori istituzionali con un orizzonte di lungo periodo (i cosiddetti “hold-to-maturity” investors) che difficilmente aggiustano le proprie strategie alle turbolenze di mercato e tendono a portare a scadenza i titoli acquistati. Vale sempre in ogni caso l’avvertimento che “I RENDIMENTI PASSATI NON COSTITUISCONO GARANZIA PER IL FUTURO”.
Investire in Green Bond dunque conviene, sia per considerazioni etiche che per diversificare il proprio portafoglio.