


Una delle componenti importanti, ma ancora troppo spesso sottovalutata, della retribuzione di qualunque dipendente è quella relativa al Trattamento di Fine Rapporto (TFR).
Secondo l’articolo 2120 del Codice Civile, il TFR rappresenta una somma di denaro calcolata nei modi previsti dalla legge ed accantonata dal datore di lavoro in un’apposita voce di bilancio (è una passività, trattandosi di un debito verso il proprio dipendente), da restituire al lavoratore quando questi cessi il rapporto con l’azienda per qualunque motivo. La somma per il trattamento di fine rapporto viene annualmente rivalutata in base alle disposizioni di legge.
I lavoratori hanno la possibilità di lasciare il TFR in azienda o di conferirlo a un Fondo Pensione, ma è essenziale comprendere che queste due opzioni porteranno a risultati finanziari molto diversi nel lungo termine. Vediamo quindi, in modo semplificato, quali sono le implicazioni di ciascuna scelta.
Fiscalità del TFR: TFR in azienda o Fondo Pensione?
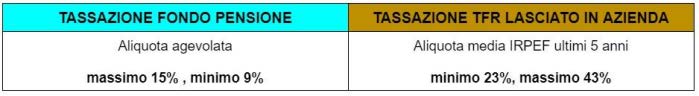
Una delle differenze più significative tra il mantenere il TFR in azienda o destinarlo a un Fondo Pensione è la fiscalità. Scegliere il Fondo Pensione comporta un notevole risparmio fiscale rispetto a lasciare il TFR in azienda. Un esempio numerico elaborato da FAI/Cisl mostra che, su una somma di 15.583 euro, il TFR conferito a un Fondo Pensione garantisce che l’importo torni al lavoratore, mentre nel caso di TFR lasciato in azienda, una parte rilevante verrebbe trattenuta dallo Stato come imposte.
FISCALITA‘:
Basterebbe già questo per fare la propria scelta, ma ecco un esempio numerico elaborato da FAI/Cisl:
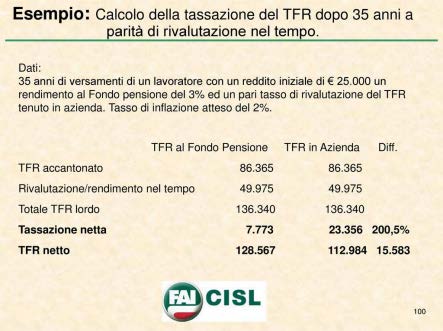
La scelta è se fare in modo che quei 15.583 euro tornino a nostra disposizione (TFR al Fondo Pensione) o darli allo Stato come imposte (TFR in Azienda).
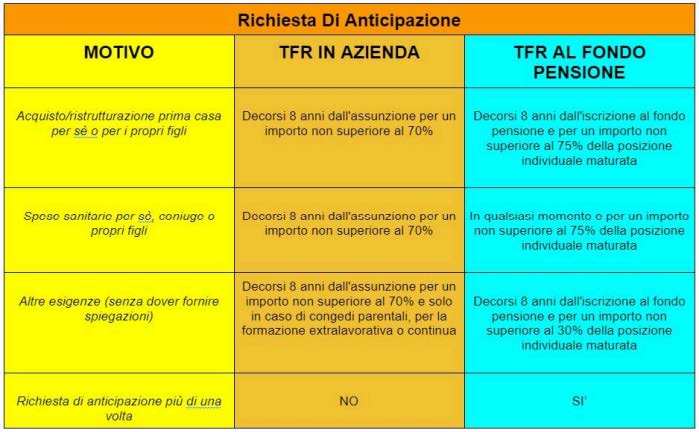
Richiesta di anticipazione TFR: Regole e norme
Un altro punto da considerare riguarda la richiesta di anticipazione del TFR, che è regolamentata rigorosamente. Un utilizzo non conforme di questa opzione può portare a sanzioni sia per il dipendente che per il datore di lavoro. Tuttavia, la possibilità di richiedere anticipazioni sui fondi pensione è spesso più flessibile, garantendo maggiori tutele.
I vantaggi di conferire il TFR al Fondo Pensione
Come si nota, i vantaggi che il lavoratore dipendente ha nel chiedere il conferimento del proprio TFR al Fondo Pensione sono tantissimi, cui:
– il fondo pensione è impignorabile ed insequestrabile (resterà per sempre vostro)
– anche la migliore ed onesta azienda può incorrere in incidenti di percorso e dover attingere alle somme dell TFR per pagare multe, cause, far fronte a più o meno temporanei necessità di cassa, etc
– il fondo pensione NON rientra nel calcolo dell’asse ereditario ed è esente da imposte di successione
– il TFR rientra nell’asse ereditario ed è passibile di imposte di successione
– in presenza di accordi previsti dal proprio CCNL, a fronte di un minimo impegno finanziario del lavoratore, il datore di lavoro è tenuto a versare contributo ulteriore che nel TFR lasciato in azienda non è previsto. Mediamente questo contributo datoriale parte da circa un punto percentuale e può essere anche superiore.
Calcolate quanto state rinunciando a non scegliere il fondo pensione: più a lungo lasciate il TFR in azienda, maggiori saranno le opportunità perse. Infatti, con il passare del tempo, i contributi aggiuntivi e i vantaggi fiscali legati al fondo pensione si accumulano, contribuendo significativamente ad aumentare l’importo finale che riceverete alla scadenza.
La portabilità del Fondo Pensione
Un altro grande vantaggio del conferire il TFR al Fondo Pensione è la portabilità. Mentre il TFR lasciato in azienda viene tassato e liquidato ad ogni cambio di lavoro, il Fondo Pensione permette di mantenere quanto già versato e di far confluire il nuovo TFR dal nuovo datore di lavoro. Si tratta di un bel risparmio che diventa importante in presenza di vari cambi.
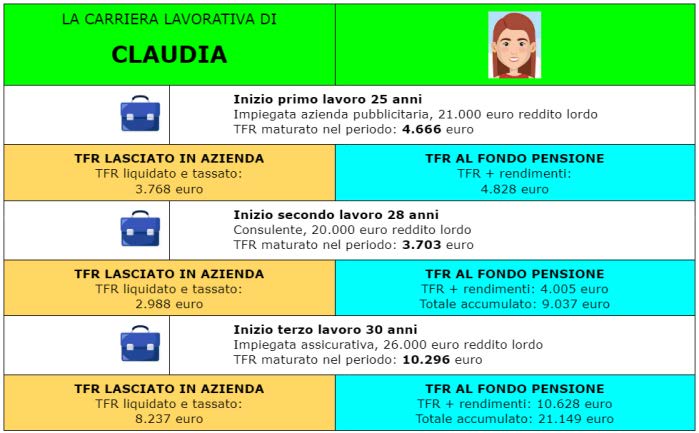
Anche in questo caso un esempio numerico renderà più agevole il confronto:
Claudia, 34 anni, laureatasi in economia a 25 anni ha avuto una certa discontinuità lavorativa: dai 25 fino ai 28 anni ha lavorato come impiegata in un’azienda pubblicitaria; quindi alla scadenza contrattuale ha trovato impiego come consulente presso una società di revisione dei conti e, infine, dall’età di 30 anni lavora come impiegata presso una compagnia di assicurazione (i primi due anni a tempo determinato con un reddito lordo pari a 24.000€ e poi a tempo indeterminato percependo un reddito pari a 26.000€).
Claudia ha deciso sin da subito di versare il TFR nel fondo pensione.
Vediamo cosa sarebbe cambiato se, invece di destinare il TFR alla previdenza integrativa (come Claudia ha saggiamente deciso di fare), avesse deciso di lasciare il proprio TFR in azienda, così da averlo liquidato ad ogni cambio di lavoro.
Bene, direi che vi sono diversi spunti di riflessione sulla scelta da fare.
Altro passo è quello di scegliere il profilo di rischio più coerente con la propria età e la propria propensione al rischio, con la propria storia personale, i propri sogni. Il mio compito è quello di accompagnarvi sin dal primo passo trovando le soluzioni più adatte e, qualora si presentasse la necessità, modificando le strategie adottate.
