Quante volte avete sentito dire negli anni e nei mesi scorsi che la Fed era pronta ad una raffica di rialzi dei tassi perchè l’inflazione era vista in aumento, l’economia girava a bomba, il mercato immobiliare tornava a crescere, etc etc etc?
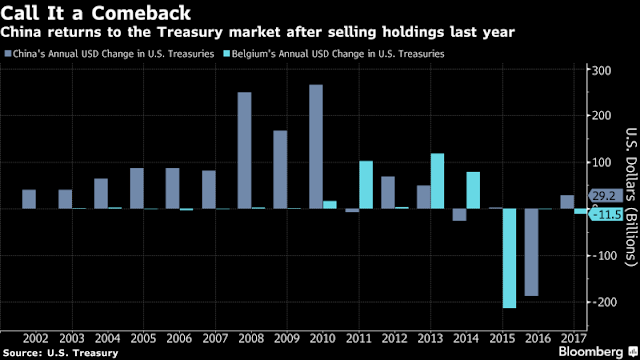
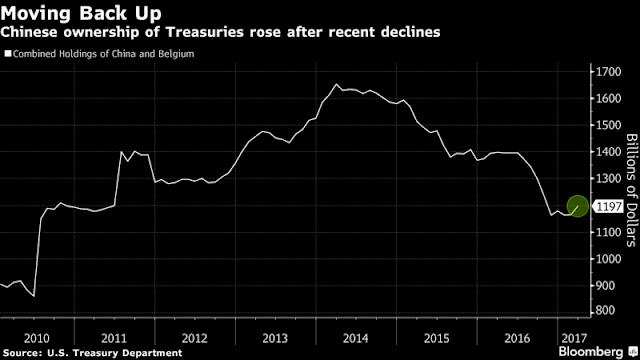
Poi ci ritroviamo che i funzionari cinesi, mentre lo yuan dà ampi segnali di stabilizzazione dopo le svalutazioni importanti avute negli ultimi due anni, giudicano i titoli del tesoro americano più attraenti di altri debiti sovrani e saranno continuate le operazioni di acquisto che da marzo hanno ripreso vigore dopo un lungo periodo di riduzioni.
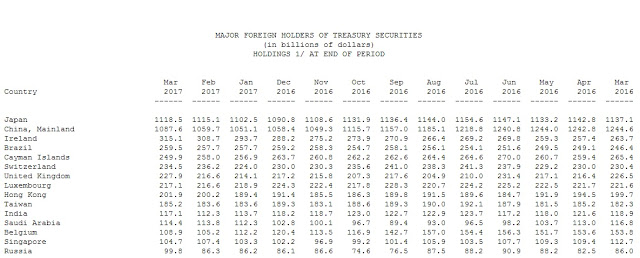
Nel solo terzo mese dell’anno la Cina ha acquistato titoli di stato statunitensi di 27,9 miliardi portandola a 1,09 trilioni di dollari, il più grande aumento da marzo del 2015. Ciò significa che la Cina rimane il secondo più grande titolare straniero del debito americano dopo il Giappone.
Se si aggiunge l’aumento di 3,7 miliardi di dollari nella proprietà belga, spesso considerata come sede custodia dei conti cinesi, l’aumento totale è stato il più grande dal 2014.
Nella giornata di martedì il rendimento del bond decennale è sceso al 2,13% (il più basso dallo scorso 10 novembre) e ora cosa si inventeranno i vari Gross e Gundlach che avevano predetto rendimenti oltre il 3%, arrivando a ipotizzare persino un immaginifico 6%? Il già comatoso mercato immobiliare americano sarebbe stato stritolato da un simile rialzo dei rendimenti e non che adesso goda di chissà quale salute…
Certo, è possibile che la Fed per ‘aiutare’ il cosiddetto programma economico del presidente Trump un rialzino o due lo possa pure fare (ci sono cose che vanno ben oltre le mie limitate capacità intellettive), ma poi coi dati taroccati sul mercato del lavoro, coi dati sul PIL che non decolla come si vorrebbe (e come sarebbe auspicabile, non mi piace mica auspicare maggiore povertà per il popolo!) e con la crisi del settore immobiliare commerciale (in termini numerici siamo ben oltre i livelli che portarono allo scoppio dei subprime!) immagino sarà dura mantenere la tabella di marcia sbandierata dalla Yellen.
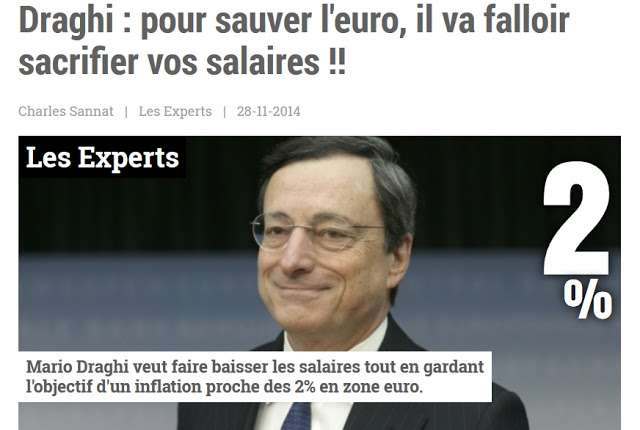
E la BCE? A Tel Aviv (e perchè non ad Atene ad esempio?) Mario Draghi ha solennemente annunciato che “La crisi economica è alle nostre spalle“, ovvero che l’economia così malata ora si è ripresa e ovviamente “Abbiamo ancora bisogno di politiche accomodanti” anche perchè “i salari crescono ancora troppo lentamente“…
Alt, fermi tutti, ma la BCE di Trichet e Draghi non aveva messo nero su bianco il 5 agosto 2011 in una lettera all’Italia di “ridurre i salari e riformare il sistema pensionistico”? E questo concetto non lo aveva ribadito lo stesso Draghi a fine novembre 2014?
L’unica cosa sicura (salvo fallimenti o disgregazione dell’euro) è che il BTP con scadenza febbraio 2019 cedola 4,25% (preso a caso fra i titoli a breve scadenza a mero titolo esemplificativo) oggi quota 107 e verrà rimborsato a 100.
Andrea Bertamino