


Secondo il 58° rapporto Censis, il reddito disponibile pro-capite degli italiani è diminuito del 7% negli ultimi venti anni, al netto dell’inflazione. Questo dato allarmante rappresenta un’importante questione politica, ma su cui possiamo incidere poco come singoli cittadini. Tuttavia, c’è un altro aspetto del rapporto su cui possiamo agire: la diminuzione della ricchezza pro-capite, che negli ultimi dieci anni è calata del 5,5%.
La diminuzione della ricchezza pro-capite negli ultimi dieci anni
Il 58°rapporto Censis mette in evidenza un trend preoccupante: la ricchezza complessiva degli italiani, composta da attività reali e finanziarie, ha subito un calo significativo. Ma come si compone questa ricchezza?Ma vediamo come è composta la ricchezza di noi italiani, ricorrendo ad una slide preparata da Morgan Stanley:
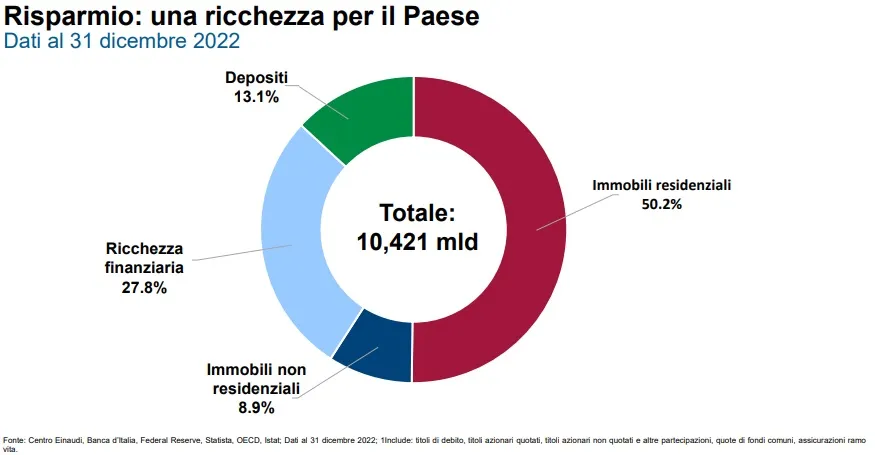
Secondo questo grafico di Morgan Stanley, il 59,1% della ricchezza è investita in immobili, mentre il 13,1% è lasciato sui conti correnti. Questo dato è indicativo di una scarsa diversificazione patrimoniale, che potrebbe contribuire al rallentamento della crescita della ricchezza nel tempo.
Prima di andare avanti, guardiamo come si sono comportati gli italiani nel 2023 col costo del denaro al 4,5%:
Gli effetti del costo del denaro nel 2023: I dati analizzati
Il 2023 è stato un anno significativo per gli italiani a causa del costo del denaro salito al 4,5%. Questo ha avuto un impatto diretto sulle scelte di investimento.
| Nei portafogli delle famiglie italiane 2022 (in mln di euro) |
2023 (in mln di euro) |
Variazione |
| Conti correnti e cash 1.633.407 Bot, Btp, altre obbligazioni 260.004 |
1572.429 375.259 * |
-3,73% +44,33% |
| Azioni 1.321.325 |
1.339.205 |
+1,35% |
| Fondi Comuni 633.999 |
675.198 |
+1,69% |
| Polizze Assicurative 1.065.324 |
1.065.378 |
+0,01% |
Fonte: FABI, dati al 31 dicembre 2023
*di cui 27,8 miliardi di euro a breve, scadenza; 347,4 miliardi di euro a lunga scadenza
Secondo i dati FABI:
- Conti correnti e cash: -3,73% rispetto al 2022
- Bot, BTP e altre obbligazioni: +44,33%
- Azioni: +1,35%
- Fondi comuni: +1,69%
Questi numeri indicano una leggera crescita nell’investimento in strumenti finanziari, ma il denaro sui conti correnti resta una quota significativa, spesso inutilizzata o svalutata dall’inflazione.
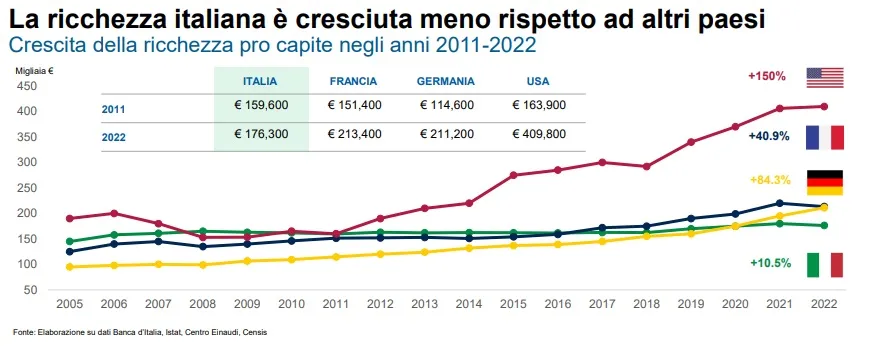
E adesso studiamo questo grafico:
Perché l’Italia è indietro rispetto a Francia, Germania e USA
Uno dei grafici del rapporto Censis mostra come, nel 2011, l’Italia fosse al secondo posto in termini di ricchezza pro-capite, con Francia e Germania ben distanziate. Tuttavia, dieci anni dopo, l’Italia è scivolata all’ultimo posto, mentre Francia, Germania e Stati Uniti hanno più che raddoppiato la loro ricchezza.
Le cause principali di questa differenza risiedono in:
- Una maggiore concentrazione della ricchezza degli italiani in immobili e conti correnti.
- Una scarsa cultura finanziaria, che limita l’adozione di strategie di investimento più dinamiche e diversificate.
Nel 2011 non partivamo male, anzi, nel campione considerato eravamo al secondo posto con Francia e, soprattutto, Germania ben dietro di noi. Dieci anni dopo ci troviamo fanalini di coda e ben distanziati da Francia, Germania e USA che in questi dieci anni hanno più che raddoppiato la ricchezza pro-capite. Questo è frutto di comportamenti e abitudini differenti, di culture finanziarie diverse, di pratiche commerciali peculiari. Prendiamo ora Italia ed USA e cerchiamo di capire proprio cosa ha potuto creare questa differenza di rendimento così ampia. Sempre grazie a Morgan Stanley, sintetizzo così:
| ITALIA |
USA |
| IMMOBILIARE 50,2% |
33,8% |
| AZIONARIO 12,5% (al netto delle partecipazioni non quotate) |
42,5% |
| RICCHEZZA FINANZIARIA PRESSO C.F. 17,5% |
46,8% |
Dati presi da studi di Banca d’Italia, Istat, Centro Einaudi, Censis
La mancanza di cultura finanziaria: Un peso per la crescita del patrimonio
La mancanza di cultura finanziaria dei risparmiatori e il compiacere questo aspetto da parte di troppi intermediari finanziari ci portano a perdere occasioni importanti per costruirci un patrimonio più importante nel tempo. Ma questo comporta anche pazienza: un fico inizia a produrre i propri deliziosi frutti intorno al quinto anno dall’impianto e raggiunge la massima produzione dopo circa 30 anni. Vi saranno annate più abbondanti e altre meno a seconda anche del clima che è un elemento non possiamo prevedere oltre i 3-4 giorni. Ogni raccolto ha i suoi tempi e i suoi rischi, diversifichiamo e valutiamo con l’aiuto di un professionista come e dove allocare i propri preziosi risparmi. Una volta siglato il patto, però, rispettiamolo come facciamo col medico quando prescrive una cura.
Con questo NON intendo sollecitare investimenti in attività rischiose o modificare i propri comportamenti senza una preventiva adeguata verifica delle conoscenze personali e patrimoniali.
