Non sempre si riescono a fare calcoli precisi dinanzi ai tempi di recupero di una perdita finanziaria in cui tutti si può incappare per qualsiasi motivi.
Proviamo a focalizzarci un poco su questo argomento.
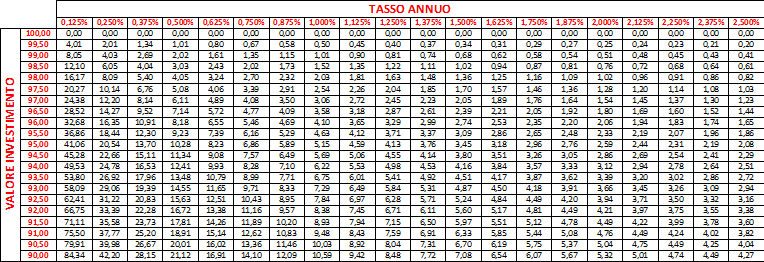
Tabella Tempo (in anni) di Recupero di una Perdita ad un Determinato Tasso
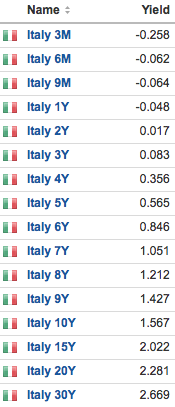
Questa tabella mostra i rendimenti effettivi di alcuni BTP alle varie scadenze: si va da rendimenti negativi sino ad un anno, per arrivare ad un 2,669% sui 30 anni.
Nel nostro esempio supponiamo di aver investito 100 euro sullo strumento X (qualunque esso sia) e che dopo qualche tempo questo venga venduto (per paura, opportunità, etc) e se ne ricavi 97.
Decidiamo di puntare sul BTP scadenza 5Y perchè è quello il nostro arco temporale di riferimento, quindi abbiamo un ARCO TEMPORALE DEFINITO. Il suo yield è 0,565%.
Il tempo di recupero è compreso fra i 5 ed i 6 anni!!!
I calcoli li trovate incrociando nella tabella sottostante il Valore Investimento (colonna verticale a sx) e Tasso Annuo. Lo yield del nostro BTP si colloca fra la quarta e la quinta colonna.
Se, invece, vogliamo sapere quale tasso di interesse ci serve per recuperare una determinata perdita (quindi NON siamo vincolati ad un arco temporale definito), la tabella che ci serve è quella sottostante:
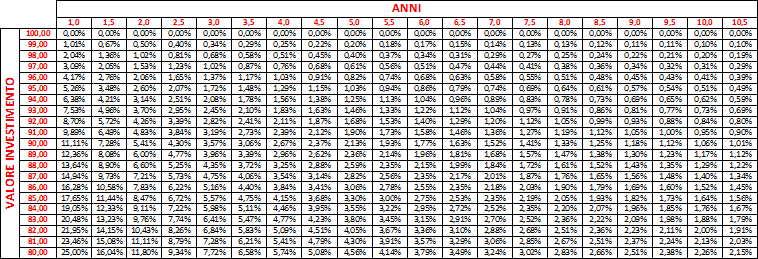
Se, per per esempio, il valore del nostro investimento è sceso a 90 e volessimo sempre recuperare acquistando dei BTP, essendo il Tasso per Recupero < 3%, potremo recuperare i nostri soldi iniziali in 4 anni puntando sulla scadenza dei 30 anni (!!!) il cui yield è il 2,669%.
I rischi insiti in questa operazione sono molto più alti di quanto decenni di bull market nel mondo obbligazionario non ci abbiano portati a pensare.
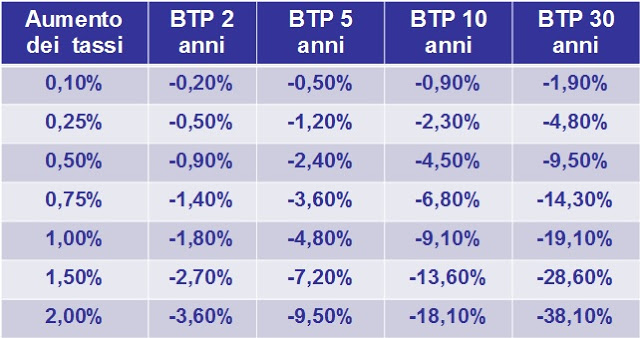
Uno “SCHIANTOMETRO” può rendere l’idea di questo rischio:
A fronte di un aumento del tasso di interesse, troviamo la corrispondente variazione percentuale del prezzo su una serie di BTP benchmark a 2, 5, 10, 30 anni.
Variazioni di prezzo dei BTP (in %) a seguito dell’aumento dei tassi di’interesse:
Parlando di titoli obbligazionari, l’Oracolo di Omaha ha infatti detto:
“… ieri si aveva rendimento senza rischio…
oggi rischio senza rendimento …”
La settimana prossima approfondirò l’argomento con qualche possibile soluzione.