


E SE…..
Vi è mai capitato di essere bombardati da una valanga di notizie/informazioni tutte sullo stesso tenore e nella stessa direzione? E ad un certo punto di pensare “E se invece non andasse così? E se invece…”?
Bene, questo mi è capitato pochi giorni fa, in un momento forse di lucida/insana pazzia e grazie ad alcune letture, di vedersi materializzare un quadro differente dalla storia che sento raccontare da case di gestione, strategists, analisti, giornalisti e compagnia cantante. Vedo di sintetizzare queste idee nella maniera più chiara e sintetica possibile, perdonatemi se non riuscirò ad essere accattivante come sanno essere altri.
Obbligazioni
Sembra accettato che il rialzo dei tassi sia ormai dietro l’angolo, che l’inflazione stia per “esplodere” (beh, questa con calma), che finalmente si abbandoni definitivamente la politica “tassi zero” negli USA (e poi anche in Europa), e che quindi l’universo dei titoli obbligazionari diventerà fonte di perdite incalcolabili in conto capitale.
Può succedere, non ho mai avuto la sfera di cristallo, di certo “in tre giorni (dopo l’esito delle elezioni americane, ndA) Trump ha realizzato quanto la Yellen non era riuscita a fare in tre anni” (Gianluca De Cicco) e già questo potrebbe contare come un rialzo dei tassi USA, unito al rafforzamento del Dollaro Americano e quindi fanno due.
Negli USA già ci si sbraccia a raccontare che la politica espansiva per infrastrutture ed altre iniziative di Trump amplificherà il deficit, il che produrrà un tasso di inflazione del 3% e la crescita nominale dal 4% al 6% del prodotto interno lordo, e quindi “non c’è modo di tenere i rendimenti dei titoli al di sotto del 2%” (Jeffrey Gundlach, amministratore delegato di DoubleLine Capital) con conseguenti rialzi dei tassi di interesse da parte della Yellen (con la quale Donald Trump si è già scontrato in diverse occasioni). Ciò si confronta con quanto Trump afferma di sè stesso (“I’m a low interest-rate person“) e col parere di del chief strategist di Trump, Stephen Bannon: “Tutto è legato ai posti di lavoro. Sono colui che spinge per il piano per le infrastrutture da 1.000 miliardi di dollari. Con i tassi di interesse negativi nel mondo, c’è una grande opportunità per ricostruire tutto. Sarà bello come negli anni 1930, meglio della rivoluzione di Reagan.” Intanto la Storia ci racconta che dei DIECI aumenti dei tassi promessi dal 2013, solo UNO è stato realizzato. Vedremo chi vincerà la sfida. E SE…
Financial Times
Abbiamo tutti letto la dura presa di posizione del giornale inglese sul fatto che “se il referendum non passa saltano 8 banche italiane”. Oltre alla questione timing e delicatezza, ciascuno di noi (almeno chi ragiona un pò di suo) sa che se le menzionate banche italiane saltano non sarà colpa di una votazione, ma dell’incapacità manageriale e politica nell’aver condotto enti così importanti per la comunità. Poi, oggi veniamo a sapere che la Royal Bank of Scotland ha fallito la prova richiesta dalla Bank of England ai sette tra i più importanti istituti di credito del paese e dovrà rafforzare il capitale. Avessero i bracci destri della finanza rapace inglese guardato un pò più alle loro banche fallite, salvate e nazionalizzate dallo Stato inglese, e dessero il giusto peso al buco di 43 miliardi di spazzatura strutturata finanziaria nel terzo anello contabile di una nota banca tedesca, oltre ai no performing loans che gravano pesantemente su banche (non italiane) altamente insospettabili, forse… E SE…
Mutui Subrpime 2
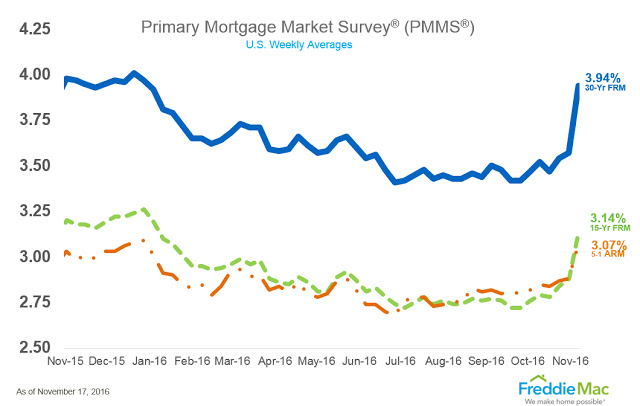
Negli States, dopo il risultato delle elezioni, i tassi relativi ai mutui casa sono letteralmente esplosi
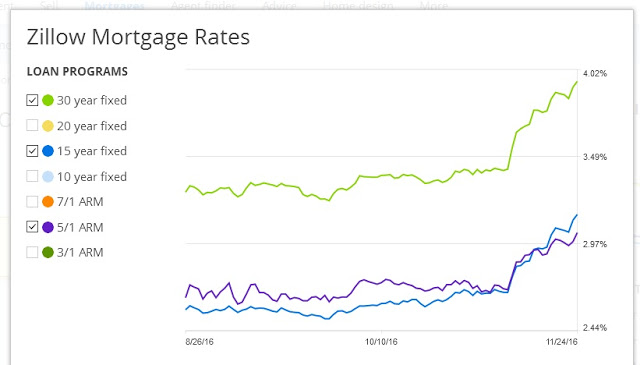
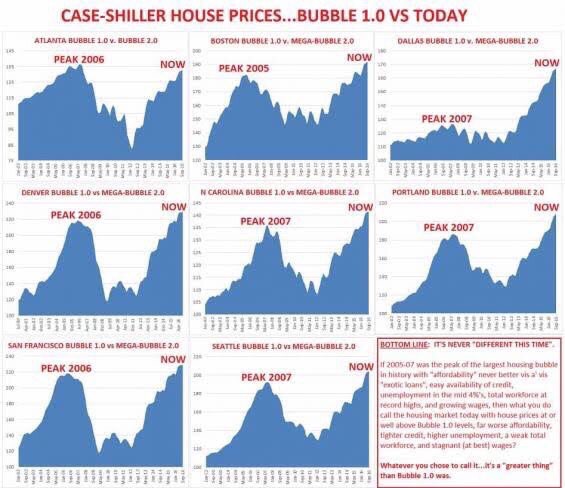
Considerate che in alcune aree i prezzi delle case sono a livelli superiori del 2005, picco che precedette lo scoppio dei mutui subprime. Come riporta Wolf Richter il numero di case soggette a pignoramenti è salito a ottobre del 27% rispetto a settembre, solo una variazione mensile che di suo dice poco e niente anche perchè settembre 2016 ha visto il livello più basso di foreclosure filings dal 2006 e anche rispetto ad ottobre 2017 siamo a livelli più bassi. In realtà questo decremento sta coprendo ciò che accade in 28 Stati e Washington D.C., stando al Foreclosure Report stilato da ATTOM Data Solutions. In quegli Stati il numero di abitazioni soggette a foreclosure filings stanno iniziando a crescere su base anno-su-anno. Finchè i prezzi delle case salgono non vi è problema in quanto il debitore inadempiente vende ad un prezzo tale da ripagare il debito e avanzare ancora qualcosa per sè stesso. Ma se la tendenza si inverte…
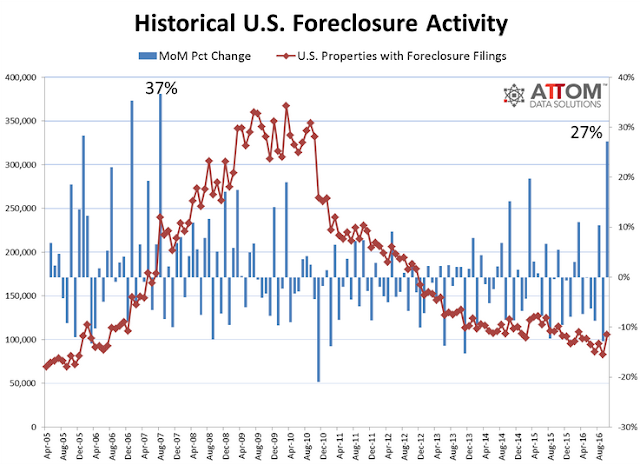
potremmo rivivere una situazione già vista col terreno sociale/economico delle famiglie americane in generale più povero di allora.
Tranquilli che non cambiano gli attori e poichè la regolamentazione stringente con la quale si è messo il bavaglio alle grandi banche in fatto di concessione mutui, si è pensato bene di ricorrere al solito trucco di girare i capitali necessari a istituzioni non bancarie sì da elargire allegramente mutui senza freni. Queste istituzioni nel 2016 hanno erogato il 48,3% dei mutui dall’8,9% del 2009.
Fra queste società troviamo PennyMac, gestita da Stanford Kurland, ex dirigente di Countrywide Home Loans e direttore IndyMac. Stearns è gestita da Brian Hale, ex presidente della divisione Countrywide. AmeriHome ha come amministratore delegato Joshua Adler che ricoprì ruoli simili in Countrywide e Bank of America. E Countrywide fu molto attiva nel settore prestiti ipotecari subprime. Dicono che la storia è sempre differente… E SE…
Concludendo dopo tante parole… E SE il 2017 vedesse un ritorno verso lo zero dei tassi di interesse negli USA e una nuova formale recessione? Ripeto, solo alcune considerazioni elaborate e condivise a voce alta, potrebbe non succedere nulla di quanto esposto…
